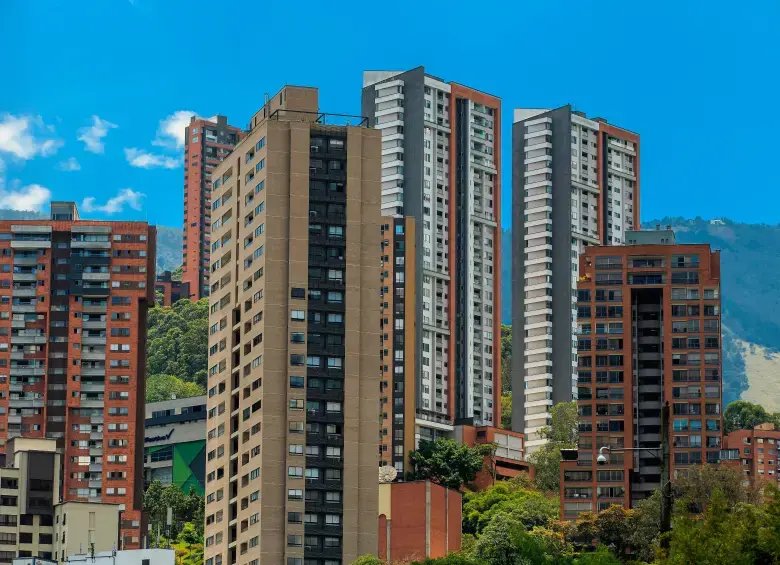
Colombia busca una política de vivienda que trascienda gobiernos y facilite el acceso a hogares
Congresistas, banqueros y constructores proponen medidas para reactivar la construcción y ampliar el acceso a la vivienda en el país
En el reciente Congreso Colombiano de la Construcción organizado por Camacol, congresistas, representantes del sector financiero y empresarios coincidieron en la necesidad de implementar una política de vivienda de largo plazo en Colombia, que no dependa de los gobiernos de turno. Entre las propuestas se encuentran incentivos al ahorro para la cuota inicial, subsidios a las tasas de interés, garantías públicas para abaratar créditos, y una mayor coordinación con las autoridades territoriales para ampliar la oferta habitacional y facilitar la compra de vivienda a más familias.
Propuestas para una política habitacional sostenible
Continuidad y financiamiento
El senador Andrés Forero (Centro Democrático) alertó sobre la reducción presupuestal prevista para vivienda, que pasaría de $1,7 billones en 2026 a $700.000 millones en 2027, y pidió retomar programas emblemáticos como Mi Casa Ya. Forero enfatizó en la necesidad de convertir la política de vivienda en una política de Estado con metas claras y continuidad entre gobiernos.
Por su parte, el representante Mauricio Toro destacó que el ajuste fiscal debe ser gradual para proteger los subsidios habitacionales y priorizar infraestructura vial y de transporte. Mientras tanto, Samir Radi (Atlántico) propuso orientar los recursos a proyectos que generen empleo y retornos económicos, incluyendo la creación del programa Mi Casa Ya – Germán Vargas Lleras como mecanismo permanente.
Subsidios a tasas de interés y acceso al crédito
Miguel Cortés, presidente del Grupo Bolívar, defendió la recuperación de subsidios a las tasas de interés hipotecario, actualmente alrededor del 15%, con el objetivo de reducirlas al 11% o 12% para dinamizar el sector. También planteó recuperar unos 60.000 subsidios que han existido en algunas ciudades como mecanismo para reactivar la compra de vivienda.
Juan Carlos Gómez, presidente de Fundación Grupo Social, coincidió con la necesidad de ampliar plazos de crédito y reducir cuotas mensuales para mejorar la capacidad de pago de los hogares. En este sentido, el presidente de Asobancaria, Jonathan Malagón, resaltó que el ahorro y el crédito son claves para cerrar financieramente la compra de vivienda, especialmente en un contexto de recursos públicos limitados.
Garantías públicas y ampliación de financiamiento
Juan Carlos Mora, presidente de Bancolombia, propuso la creación de garantías públicas para compartir el riesgo crediticio, lo cual permitiría mejorar las condiciones de financiación sin exigir desembolsos inmediatos de recursos públicos. Esta medida facilitaría la ejecución de nuevos proyectos y la habilitación de suelo urbanizado.
Además, se planteó evaluar la posibilidad de aumentar el porcentaje de financiamiento hipotecario más allá del 80%, llegando hasta el 90% o 100% en casos específicos, siempre considerando el riesgo para el sistema financiero.
Coordinación territorial y nuevas fuentes de ingreso
María Lorena Gutiérrez, presidenta del Grupo Aval, resaltó la importancia de involucrar más activamente a alcaldías y gobernaciones en la política habitacional para acelerar trámites, facilitar suelo urbanizable y ampliar la oferta de vivienda. También destacó la relevancia de esquemas de concurrencia para combinar recursos nacionales y territoriales.
Asimismo, Gutiérrez propuso aprovechar el intercambio de datos para incluir las remesas en el análisis de capacidad crediticia de las familias, dado que en 2025 Colombia recibió US$13.098 millones en remesas, lo que representa una fuente importante de ingresos para varios departamentos.
Desafíos y acciones del Gobierno
El ministro de Vivienda, Jaime Andrés Beltrán, reconoció los retos del sector, como la caída en ventas, incertidumbre jurídica y restricciones fiscales. Anunció que el Gobierno planea construir 20.000 viviendas nuevas en zonas afectadas por terremotos para 2029, además de ofrecer subsidios de hasta 90 salarios mínimos para vivienda nueva y 18 para mejoramientos.
Beltrán enfatizó la necesidad de fortalecer la confianza, simplificar trámites y actualizar planes de ordenamiento territorial para impulsar la reactivación del sector. También mencionó fondos alternativos como los $1,5 billones de cajas de compensación, $11 billones anuales de regalías y hasta $10 billones por obras por impuestos.
Por su parte, Guillermo Herrera, presidente de Camacol, pidió mantener los subsidios habitacionales y no frenar la construcción, argumentando que estos programas generan empleo y mejoran el bienestar social. Herrera entregó un cheque simbólico por $300.000 millones al vicepresidente Restrepo, recursos que el sector ha destinado para la emergencia y reconstrucción.
El consenso entre los distintos actores del sector sugiere que la vivienda debe ser una prioridad estratégica para Colombia, con políticas estables, financiamiento adecuado y coordinación territorial para responder a la creciente demanda habitacional y contribuir al desarrollo social y económico del país. Para más información sobre las políticas públicas y programas sociales, puede consultarse el portal oficial del Gobierno de Colombia.
Referencias:
- Gobierno de Colombia
- Congreso Colombiano de la Construcción – Camacol
- Banco de la República – Estadísticas de remesas
Este artículo es parte de la cobertura económica sobre vivienda y construcción en Colombia.
Image Source: https://www.elcolombiano.com/inicio/politica-de-vivienda-colombia-subsidio-tasa-interes-congresistas-bancos-CN42834978